Domain unfallzeit.de kaufen?
Wir ziehen mit dem Projekt
unfallzeit.de um.
Sind Sie am Kauf der Domain
unfallzeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unfallzeit.de kaufen?
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann zahlt die Unfallversicherung Schmerzensgeld?
Die Unfallversicherung zahlt Schmerzensgeld, wenn der Versicherte durch einen Unfall dauerhafte körperliche oder psychische Schäden davonträgt. Dabei muss die Unfallursache eindeutig auf einen Unfall zurückzuführen sein. Das Schmerzensgeld dient dazu, den immateriellen Schaden des Versicherten auszugleichen, wie beispielsweise Schmerzen, Leid oder Beeinträchtigungen im Alltag. Die Höhe des Schmerzensgeldes wird individuell festgelegt und richtet sich nach dem Grad der erlittenen Verletzungen und den daraus resultierenden Folgen für den Versicherten. **

Ähnliche Suchbegriffe für Tourniquet
Top-Angebote
Produkte zum Begriff Tourniquet:
-
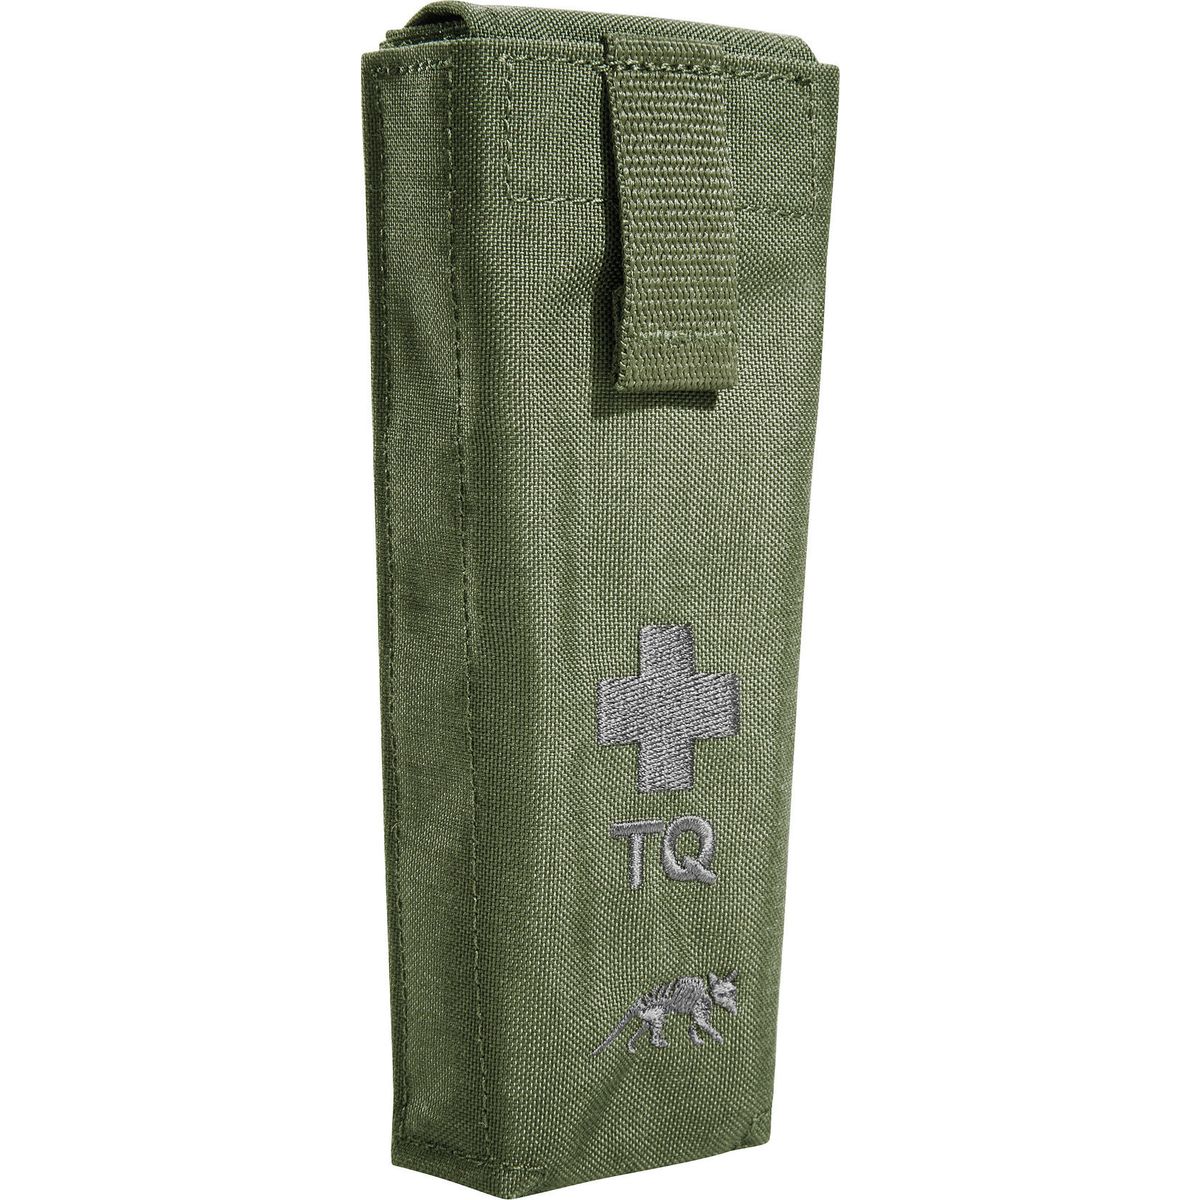
Tasmanian Tiger Tourniquet Pouch II olive (331) 7565-331Der Tourniquet Pouch II von Tasmanian Tiger ist die ideale Lösung für den schnellen Zugriff auf lebensrettende Tourniquets im Einsatz. Diese geschlossene Tasche ist speziell für die Aufnahme eines Standard CAT-Tourniquets oder XT Tourniquets konzipiert. Dank des durchdachten Schnellentnahmesystems mit Klettverschluss können Ersthelfer in kritischen Situationen wertvolle Sekunden sparen. Der Tourniquet wird sicher durch eine Schlaufe im Inneren der Tasche fixiert, sodass er jederzeit griffbereit ist. Hergestellt aus robustem CORDURA® 700 den Material, bietet der Tourniquet Pouch II eine hervorragende Kombination aus hoher Abrieb- und Reißfestigkeit und einem geringen Gewicht. Die wasserabweisende Eigenschaft des Nylons sorgt dafür, dass der Inhalt auch bei widrigen Bedingungen geschützt bleibt. Mit einem PFC/PFAS-freien Imprägnierungssystem ist der Pouch zudem. Das MOLLE-Befestigungssystem ermöglicht eine flexible und sichere Anbringung an verschiedenen Ausrüstungsgegenständen. Mit einer kompakten Größe von 17 x 6 x 3 cm lässt sich der Tourniquet Pouch II problemlos in jede Ausrüstung integrieren, ohne viel Platz zu beanspruchen. Diese unisex Tasche ist ein unverzichtbares Accessoire für alle, die auf schnelle und zuverlässige Erste-Hilfe-Ausrüstung angewiesen sind. Produktdetails Abmessungen: Länge: 17cm Breite: 6cm Höhe: 3cm Gewicht: 50g Befestigungssystem: Molle Abmessungen: 17 x 6 x 3 cm Geräte: 1 x TQ CAT - 7 (Standard CAT-Tourniquets oder XT Tourniquets) Features: Wasserabweisend 1 Schneller Zugriff im Einsatz durch Klettverschluss 2 Tourniquet innen mit Schlaufe gesichert 3 MOLLE-System PFC/PFAS-freie Imprägnierung Materialien: CORDURA® 700 den Technologien und Herstellungsverfahren CORDURA® 700 den CORDURA® der Faserstärke 700 den verbindet die hohe Abrieb- und Reißfestigkeit des klassischen 1000 den-Gewebes mit dem geringen Gewicht des 500 den-Stoffes.13,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt Unfallversicherung nach Gutachten?
Die Unfallversicherung zahlt in der Regel nach einem Gutachten, wenn die Ursache des Unfalls und die damit verbundenen Verletzungen eindeutig festgestellt wurden. Das Gutachten dient als Beweis für die Unfallursache und die Schwere der Verletzungen. Sobald die Versicherung das Gutachten geprüft hat und die Ansprüche des Versicherten bestätigt, erfolgt die Auszahlung der Leistungen. Es ist wichtig, dass das Gutachten von einem neutralen und qualifizierten Gutachter erstellt wird, um mögliche Streitigkeiten zu vermeiden. Letztendlich entscheidet die Unfallversicherung basierend auf dem Gutachten, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Wer zahlt bei einem Verkehrsunfall das Schmerzensgeld?
Wer zahlt bei einem Verkehrsunfall das Schmerzensgeld? In der Regel wird das Schmerzensgeld von der Haftpflichtversicherung des Unfallverursachers übernommen. Dies dient dazu, die finanziellen Folgen des Unfalls für das Opfer abzufedern. Falls der Unfallverursacher nicht versichert ist oder flüchtet, kann das Schmerzensgeld auch über den Verein Verkehrsopferhilfe oder die eigene Unfallversicherung des Geschädigten geltend gemacht werden. Es ist wichtig, dass das Schmerzensgeld angemessen ist und die entstandenen Schäden und den erlittenen Schmerz angemessen berücksichtigt. **
-
Wann zahlt Versicherung Schmerzensgeld?
Versicherungen zahlen Schmerzensgeld in der Regel, wenn eine Person durch das Verschulden einer anderen Partei verletzt wurde und dadurch Schmerzen oder gesundheitliche Beeinträchtigungen erlitten hat. Dies kann beispielsweise bei Verkehrsunfällen, Arbeitsunfällen oder medizinischen Fehlern der Fall sein. Die Höhe des Schmerzensgeldes wird individuell festgelegt und hängt von verschiedenen Faktoren wie der Schwere der Verletzungen, dem Grad des Verschuldens und den finanziellen Verhältnissen der Partei ab, die das Schmerzensgeld zahlen muss. Es ist wichtig, dass der Geschädigte den Vorfall und die Verletzungen dokumentiert und sich gegebenenfalls rechtlichen Beistand sucht, um sein Recht auf Schmerzensgeld geltend zu machen. **
-
Welche Versicherung zahlt Schmerzensgeld?
Welche Versicherung Schmerzensgeld zahlt, hängt von der jeweiligen Situation ab. In der Regel wird Schmerzensgeld von der Haftpflichtversicherung des Verursachers eines Unfalls oder einer Verletzung gezahlt. Wenn die Person, die den Schaden verursacht hat, keine Haftpflichtversicherung hat, kann das Schmerzensgeld auch von der eigenen Unfallversicherung oder privaten Haftpflichtversicherung des Geschädigten gedeckt werden. Es ist wichtig, den Vorfall genau zu dokumentieren und sich gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass man das Schmerzensgeld erhält, das einem zusteht. **
Wie kann ich die Schadensregulierung bei einem Verkehrsunfall ohne Versicherung abwickeln? Gibt es dafür spezielle rechtliche Schritte?
In Deutschland ist eine Kfz-Haftpflichtversicherung gesetzlich vorgeschrieben, daher ist es illegal, ohne Versicherung am Straßenverkehr teilzunehmen. Im Falle eines Unfalls ohne Versicherung können hohe Kosten auf dich zukommen. Es ist ratsam, sich umgehend an einen Anwalt zu wenden, um die rechtlichen Schritte zu klären und eine Lösung zu finden. **
Wann gibt es Schmerzensgeld von der privaten Unfallversicherung?
Schmerzensgeld von der privaten Unfallversicherung wird in der Regel dann gezahlt, wenn der Versicherte durch einen Unfall dauerhafte körperliche oder psychische Schäden davonträgt. Dabei muss der Unfall eindeutig als Unfall im Sinne der Versicherungsbedingungen definiert sein. Zudem muss der Versicherte nachweisen können, dass die Schäden direkt auf den Unfall zurückzuführen sind. Die Höhe des Schmerzensgeldes richtet sich nach dem Grad der Invalidität und wird individuell festgelegt. Es ist wichtig, dass der Versicherte alle erforderlichen Unterlagen und Nachweise einreicht, um Anspruch auf Schmerzensgeld zu haben. **
Top-Angebote
Produkte zum Begriff Tourniquet:
-
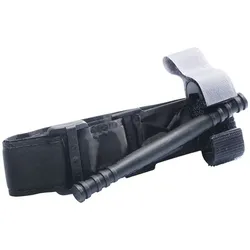
Combat Application Tourniquet®Durch einen individuell verstellbaren Gurt kann das Tourniquet an den meisten Extremitäten angelegt werden. Ein robuster, ergonomischer Knebel erleichtert das Greifen und Drehen. Das Windesystem (Band mit Knebel) spannt ein frei bewegbares inneres Band, um den Zufluss von arteriellem Blut in die Extremität zu unterbinden. Zur Fixierung des Knebels unter einem Klemmhaken braucht es nur einen Handgriff. Während des Transports sorgt der Klettverschluss des CAT® für zusätzliche Sicherheit. Das CAT® Tourniquet ist essenzieller Bestandteil der taktischen Verwundetenversorgung. Es kommt bei Großereignislagen, wie Terroranschlägen, und als erste Maßnahme bei lebensbedrohlichen Blutungen zum Einsatz. Die Anwendung eines Tourniquets sollte geschult werden, jedoch gilt: in einer absoluten Notlage und wenn alle anderen Rettungsmaßnahmen, wie ein Druckverband, keinen Erfolg versprechen, kann jeder ein Tourniquet nutzen. Das Tourniquet lässt sich im Notfall auch einhändig anlegen. Schlagen Sie das CAT® so auf, dass der Gurt eine O-förmige Schlaufe bildet. Legen Sie das CAT® dann oberhalb der Blutung in Richtung des Rumpfes an. Führen Sie dazu die verletzte Extremität durch die O-förmige Schlaufe des Klettbandes. Ziehen Sie den Gurt so fest an, dass nur maximal zwei Fingerspitzen zwischen Tourniquet und Extremität passen. Anschließend die Klettflächen fest miteinander verbinden. Drehen Sie nun den Knebel, bis die Blutung stoppt und der Puls unterhalb der Wundstelle nicht mehr tastbar ist. Sichern Sie den Knebel unter des Klemmhakens. Überprüfen Sie erneut die Blutung und den Puls - erhöhen Sie ggf. den Druck durch weitere Drehung des Knebels. Legen Sie nun das Gurtende über Knebel und Klemmhaken und fixieren Sie beides mit dem Sicherungsklett. Anschließend notieren Sie nach Möglichkeit die Uhrzeit der Anbringung. Blutungskontrolle für den taktischen Notfall Einfache Stegschnalle zur schnellen Anwendung Knebel aus stabilem Kunststoff Sicherungsklett zur Fixierung Beschriftbar mit Abbindezeitpunkt ́ Artikelbreite: 6,3 cm Artikelhöhe: 2,3 cm Artikellänge: 96 cm Farbe: schwarz Gewicht: 85 g Material: Nylon44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
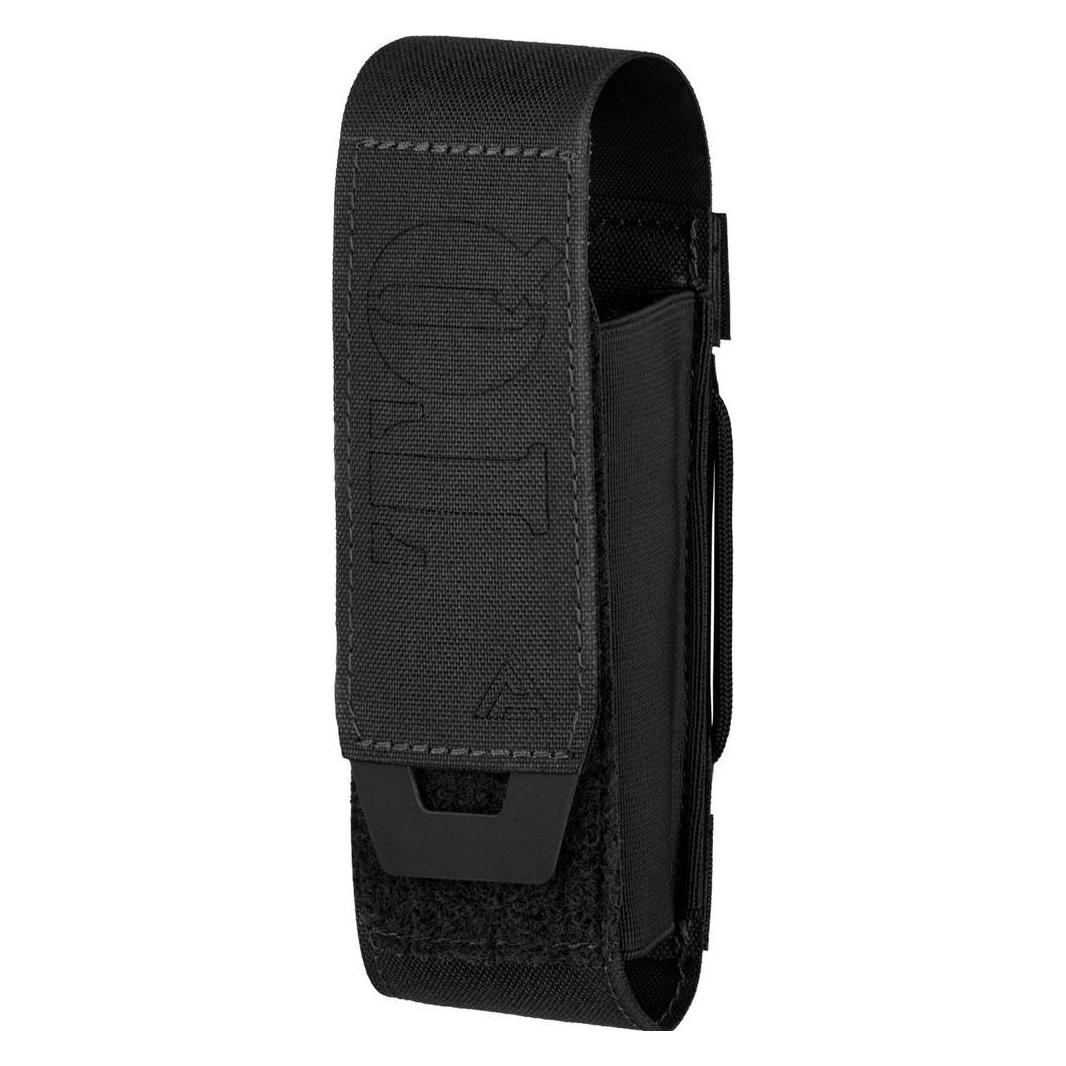
Tasmanian Tiger Tourniquet Pouch olive (331) 7770-331Der Tasmanian Tiger Tourniquet Pouch ist ein unverzichtbares Accessoire für den taktischen Einsatz, das speziell zur sicheren Aufbewahrung und schnellen Zugänglichkeit von Standard-CAT- oder XT-Tourniquets entwickelt wurde. Mit seinen kompakten Abmessungen von 12 x 7 x 2,5 cm und einem robusten Material aus CORDURA® 700 den bietet dieser Pouch eine ideale Kombination aus Leichtigkeit und extremer Haltbarkeit. Die CORDURA®-Faserstärke von 700 den sorgt dafür, dass der Pouch den rauen Bedingungen im Einsatz standhält, ohne unnötiges Gewicht hinzuzufügen. Ein besonderes Highlight des Tourniquet Pouches ist das MOLLE-Befestigungssystem, das eine flexible und sichere Anbringung an verschiedenen Ausrüstungsgegenständen ermöglicht. Der Klettverschluss gewährleistet einen schnellen Zugriff im Notfall, sodass das Tourniquet im entscheidenden Moment sofort griffbereit ist. Darüber hinaus ist der Pouch PFC/PFAS-frei imprägniert. Dieses unisex Modell wurde mit Blick auf Funktionalität und Benutzerfreundlichkeit entwickelt und eignet sich perfekt für alle, die auf zuverlässige und effiziente Ausrüstung angewiesen sind. Egal, ob im militärischen, medizinischen oder Outdoor-Bereich – der Tasmanian Tiger Tourniquet Pouch überzeugt durch seine durchdachte Konstruktion und strapazierfähigen Materialien. Produktdetails Abmessungen: Länge: 12cm Breite: 7cm Höhe: 3cm Gewicht: 80g Befestigungssystem: Molle Abmessungen: 12 x 7 x 2,5 cm Geräte: 1 x TQ CAT - 7 (Standard CAT-Tourniquets oder XT Tourniquets) Features: 1 Schneller Zugriff im Einsatz durch Klettverschluss 2 MOLLE-System PFC/PFAS-freie Imprägnierung Materialien: 100 % Polyamid Technologien und Herstellungsverfahren CORDURA® 700 den CORDURA® der Faserstärke 700 den verbindet die hohe Abrieb- und Reißfestigkeit des klassischen 1000 den-Gewebes mit dem geringen Gewicht des 500 den-Stoffes.11,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Tasmanian Tiger Tourniquet Pouch II olive (331) 7565-331Der Tourniquet Pouch II von Tasmanian Tiger ist die ideale Lösung für den schnellen Zugriff auf lebensrettende Tourniquets im Einsatz. Diese geschlossene Tasche ist speziell für die Aufnahme eines Standard CAT-Tourniquets oder XT Tourniquets konzipiert. Dank des durchdachten Schnellentnahmesystems mit Klettverschluss können Ersthelfer in kritischen Situationen wertvolle Sekunden sparen. Der Tourniquet wird sicher durch eine Schlaufe im Inneren der Tasche fixiert, sodass er jederzeit griffbereit ist. Hergestellt aus robustem CORDURA® 700 den Material, bietet der Tourniquet Pouch II eine hervorragende Kombination aus hoher Abrieb- und Reißfestigkeit und einem geringen Gewicht. Die wasserabweisende Eigenschaft des Nylons sorgt dafür, dass der Inhalt auch bei widrigen Bedingungen geschützt bleibt. Mit einem PFC/PFAS-freien Imprägnierungssystem ist der Pouch zudem. Das MOLLE-Befestigungssystem ermöglicht eine flexible und sichere Anbringung an verschiedenen Ausrüstungsgegenständen. Mit einer kompakten Größe von 17 x 6 x 3 cm lässt sich der Tourniquet Pouch II problemlos in jede Ausrüstung integrieren, ohne viel Platz zu beanspruchen. Diese unisex Tasche ist ein unverzichtbares Accessoire für alle, die auf schnelle und zuverlässige Erste-Hilfe-Ausrüstung angewiesen sind. Produktdetails Abmessungen: Länge: 17cm Breite: 6cm Höhe: 3cm Gewicht: 50g Befestigungssystem: Molle Abmessungen: 17 x 6 x 3 cm Geräte: 1 x TQ CAT - 7 (Standard CAT-Tourniquets oder XT Tourniquets) Features: Wasserabweisend 1 Schneller Zugriff im Einsatz durch Klettverschluss 2 Tourniquet innen mit Schlaufe gesichert 3 MOLLE-System PFC/PFAS-freie Imprägnierung Materialien: CORDURA® 700 den Technologien und Herstellungsverfahren CORDURA® 700 den CORDURA® der Faserstärke 700 den verbindet die hohe Abrieb- und Reißfestigkeit des klassischen 1000 den-Gewebes mit dem geringen Gewicht des 500 den-Stoffes.13,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann zahlt die Unfallversicherung Schmerzensgeld?
Die Unfallversicherung zahlt Schmerzensgeld, wenn der Versicherte durch einen Unfall dauerhafte körperliche oder psychische Schäden davonträgt. Dabei muss die Unfallursache eindeutig auf einen Unfall zurückzuführen sein. Das Schmerzensgeld dient dazu, den immateriellen Schaden des Versicherten auszugleichen, wie beispielsweise Schmerzen, Leid oder Beeinträchtigungen im Alltag. Die Höhe des Schmerzensgeldes wird individuell festgelegt und richtet sich nach dem Grad der erlittenen Verletzungen und den daraus resultierenden Folgen für den Versicherten. **
-
Wann zahlt Unfallversicherung nach Gutachten?
Die Unfallversicherung zahlt in der Regel nach einem Gutachten, wenn die Ursache des Unfalls und die damit verbundenen Verletzungen eindeutig festgestellt wurden. Das Gutachten dient als Beweis für die Unfallursache und die Schwere der Verletzungen. Sobald die Versicherung das Gutachten geprüft hat und die Ansprüche des Versicherten bestätigt, erfolgt die Auszahlung der Leistungen. Es ist wichtig, dass das Gutachten von einem neutralen und qualifizierten Gutachter erstellt wird, um mögliche Streitigkeiten zu vermeiden. Letztendlich entscheidet die Unfallversicherung basierend auf dem Gutachten, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Wer zahlt bei einem Verkehrsunfall das Schmerzensgeld?
Wer zahlt bei einem Verkehrsunfall das Schmerzensgeld? In der Regel wird das Schmerzensgeld von der Haftpflichtversicherung des Unfallverursachers übernommen. Dies dient dazu, die finanziellen Folgen des Unfalls für das Opfer abzufedern. Falls der Unfallverursacher nicht versichert ist oder flüchtet, kann das Schmerzensgeld auch über den Verein Verkehrsopferhilfe oder die eigene Unfallversicherung des Geschädigten geltend gemacht werden. Es ist wichtig, dass das Schmerzensgeld angemessen ist und die entstandenen Schäden und den erlittenen Schmerz angemessen berücksichtigt. **
Ähnliche Suchbegriffe für Tourniquet
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tasmanian Tiger Tourniquet Pouch black (040) 7770-040Der Tasmanian Tiger Tourniquet Pouch ist ein unverzichtbares Accessoire für den taktischen Einsatz, das speziell zur sicheren Aufbewahrung und schnellen Zugänglichkeit von Standard-CAT- oder XT-Tourniquets entwickelt wurde. Mit seinen kompakten Abmessungen von 12 x 7 x 2,5 cm und einem robusten Material aus CORDURA® 700 den bietet dieser Pouch eine ideale Kombination aus Leichtigkeit und extremer Haltbarkeit. Die CORDURA®-Faserstärke von 700 den sorgt dafür, dass der Pouch den rauen Bedingungen im Einsatz standhält, ohne unnötiges Gewicht hinzuzufügen. Ein besonderes Highlight des Tourniquet Pouches ist das MOLLE-Befestigungssystem, das eine flexible und sichere Anbringung an verschiedenen Ausrüstungsgegenständen ermöglicht. Der Klettverschluss gewährleistet einen schnellen Zugriff im Notfall, sodass das Tourniquet im entscheidenden Moment sofort griffbereit ist. Darüber hinaus ist der Pouch PFC/PFAS-frei imprägniert. Dieses unisex Modell wurde mit Blick auf Funktionalität und Benutzerfreundlichkeit entwickelt und eignet sich perfekt für alle, die auf zuverlässige und effiziente Ausrüstung angewiesen sind. Egal, ob im militärischen, medizinischen oder Outdoor-Bereich – der Tasmanian Tiger Tourniquet Pouch überzeugt durch seine durchdachte Konstruktion und strapazierfähigen Materialien. Produktdetails Abmessungen: Länge: 12cm Breite: 7cm Höhe: 3cm Gewicht: 80g Befestigungssystem: Molle Abmessungen: 12 x 7 x 2,5 cm Geräte: 1 x TQ CAT - 7 (Standard CAT-Tourniquets oder XT Tourniquets) Features: 1 Schneller Zugriff im Einsatz durch Klettverschluss 2 MOLLE-System PFC/PFAS-freie Imprägnierung Materialien: 100 % Polyamid Technologien und Herstellungsverfahren CORDURA® 700 den CORDURA® der Faserstärke 700 den verbindet die hohe Abrieb- und Reißfestigkeit des klassischen 1000 den-Gewebes mit dem geringen Gewicht des 500 den-Stoffes.11,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
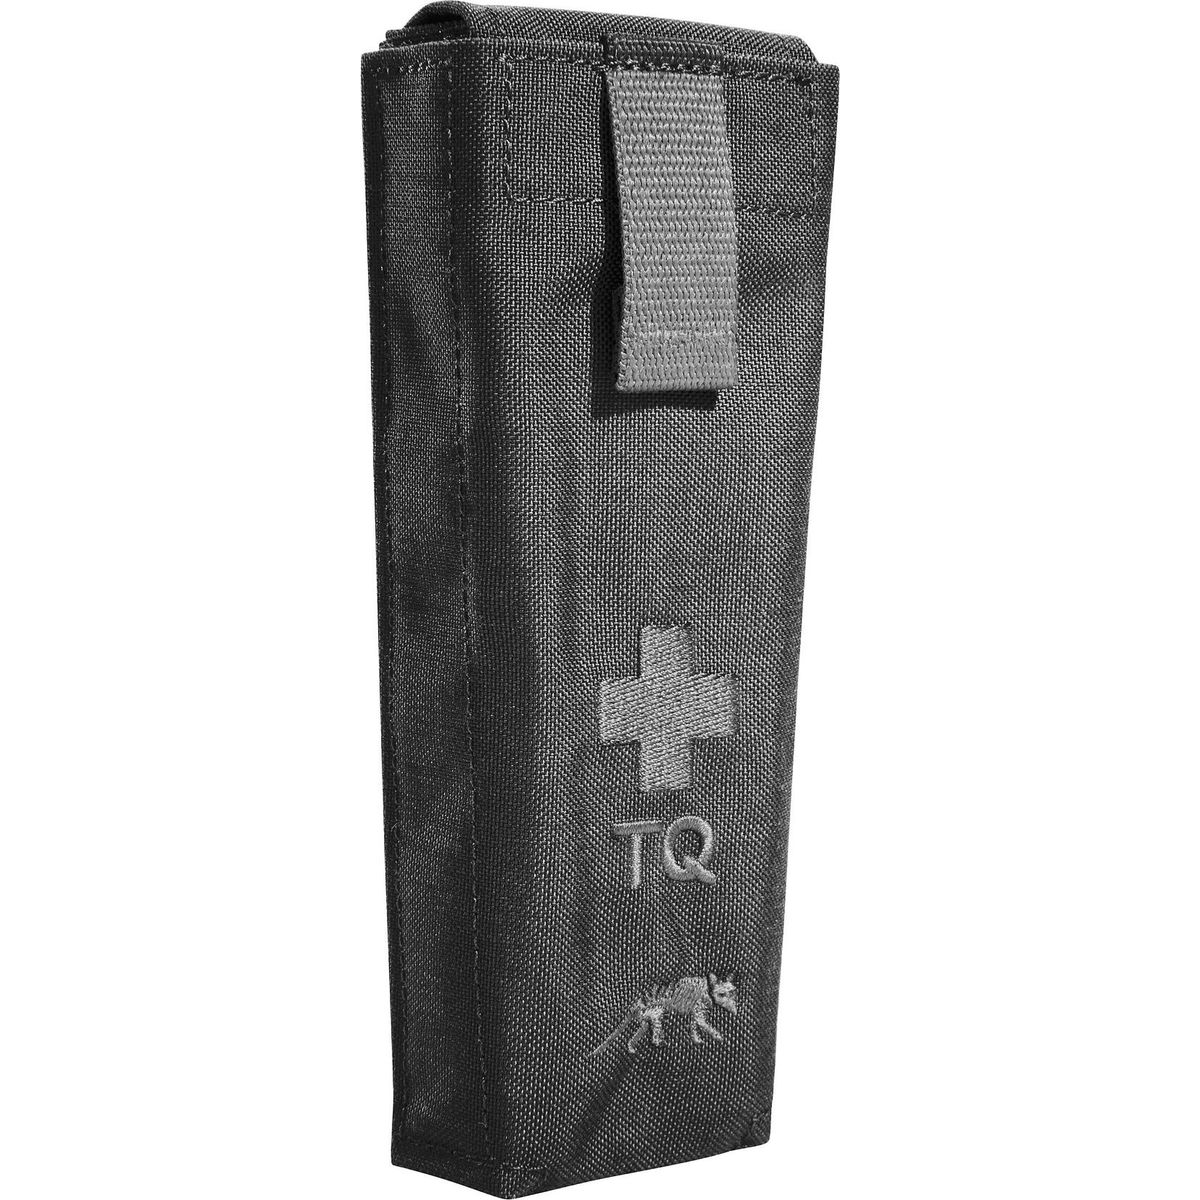
Tasmanian Tiger Tourniquet Pouch II black (040) 7565-040Der Tourniquet Pouch II von Tasmanian Tiger ist die ideale Lösung für den schnellen Zugriff auf lebensrettende Tourniquets im Einsatz. Diese geschlossene Tasche ist speziell für die Aufnahme eines Standard CAT-Tourniquets oder XT Tourniquets konzipiert. Dank des durchdachten Schnellentnahmesystems mit Klettverschluss können Ersthelfer in kritischen Situationen wertvolle Sekunden sparen. Der Tourniquet wird sicher durch eine Schlaufe im Inneren der Tasche fixiert, sodass er jederzeit griffbereit ist. Hergestellt aus robustem CORDURA® 700 den Material, bietet der Tourniquet Pouch II eine hervorragende Kombination aus hoher Abrieb- und Reißfestigkeit und einem geringen Gewicht. Die wasserabweisende Eigenschaft des Nylons sorgt dafür, dass der Inhalt auch bei widrigen Bedingungen geschützt bleibt. Mit einem PFC/PFAS-freien Imprägnierungssystem ist der Pouch zudem. Das MOLLE-Befestigungssystem ermöglicht eine flexible und sichere Anbringung an verschiedenen Ausrüstungsgegenständen. Mit einer kompakten Größe von 17 x 6 x 3 cm lässt sich der Tourniquet Pouch II problemlos in jede Ausrüstung integrieren, ohne viel Platz zu beanspruchen. Diese unisex Tasche ist ein unverzichtbares Accessoire für alle, die auf schnelle und zuverlässige Erste-Hilfe-Ausrüstung angewiesen sind. Produktdetails Abmessungen: Länge: 17cm Breite: 6cm Höhe: 3cm Gewicht: 50g Befestigungssystem: Molle Abmessungen: 17 x 6 x 3 cm Geräte: 1 x TQ CAT - 7 (Standard CAT-Tourniquets oder XT Tourniquets) Features: Wasserabweisend 1 Schneller Zugriff im Einsatz durch Klettverschluss 2 Tourniquet innen mit Schlaufe gesichert 3 MOLLE-System PFC/PFAS-freie Imprägnierung Materialien: CORDURA® 700 den Technologien und Herstellungsverfahren CORDURA® 700 den CORDURA® der Faserstärke 700 den verbindet die hohe Abrieb- und Reißfestigkeit des klassischen 1000 den-Gewebes mit dem geringen Gewicht des 500 den-Stoffes.13,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung Schmerzensgeld?
Versicherungen zahlen Schmerzensgeld in der Regel, wenn eine Person durch das Verschulden einer anderen Partei verletzt wurde und dadurch Schmerzen oder gesundheitliche Beeinträchtigungen erlitten hat. Dies kann beispielsweise bei Verkehrsunfällen, Arbeitsunfällen oder medizinischen Fehlern der Fall sein. Die Höhe des Schmerzensgeldes wird individuell festgelegt und hängt von verschiedenen Faktoren wie der Schwere der Verletzungen, dem Grad des Verschuldens und den finanziellen Verhältnissen der Partei ab, die das Schmerzensgeld zahlen muss. Es ist wichtig, dass der Geschädigte den Vorfall und die Verletzungen dokumentiert und sich gegebenenfalls rechtlichen Beistand sucht, um sein Recht auf Schmerzensgeld geltend zu machen. **
-
Welche Versicherung zahlt Schmerzensgeld?
Welche Versicherung Schmerzensgeld zahlt, hängt von der jeweiligen Situation ab. In der Regel wird Schmerzensgeld von der Haftpflichtversicherung des Verursachers eines Unfalls oder einer Verletzung gezahlt. Wenn die Person, die den Schaden verursacht hat, keine Haftpflichtversicherung hat, kann das Schmerzensgeld auch von der eigenen Unfallversicherung oder privaten Haftpflichtversicherung des Geschädigten gedeckt werden. Es ist wichtig, den Vorfall genau zu dokumentieren und sich gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass man das Schmerzensgeld erhält, das einem zusteht. **
-
Wie kann ich die Schadensregulierung bei einem Verkehrsunfall ohne Versicherung abwickeln? Gibt es dafür spezielle rechtliche Schritte?
In Deutschland ist eine Kfz-Haftpflichtversicherung gesetzlich vorgeschrieben, daher ist es illegal, ohne Versicherung am Straßenverkehr teilzunehmen. Im Falle eines Unfalls ohne Versicherung können hohe Kosten auf dich zukommen. Es ist ratsam, sich umgehend an einen Anwalt zu wenden, um die rechtlichen Schritte zu klären und eine Lösung zu finden. **
-
Wann gibt es Schmerzensgeld von der privaten Unfallversicherung?
Schmerzensgeld von der privaten Unfallversicherung wird in der Regel dann gezahlt, wenn der Versicherte durch einen Unfall dauerhafte körperliche oder psychische Schäden davonträgt. Dabei muss der Unfall eindeutig als Unfall im Sinne der Versicherungsbedingungen definiert sein. Zudem muss der Versicherte nachweisen können, dass die Schäden direkt auf den Unfall zurückzuführen sind. Die Höhe des Schmerzensgeldes richtet sich nach dem Grad der Invalidität und wird individuell festgelegt. Es ist wichtig, dass der Versicherte alle erforderlichen Unterlagen und Nachweise einreicht, um Anspruch auf Schmerzensgeld zu haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.